綠電信託是什麼?信託架構、合作銀行與申辦流程完整說明
目錄
電廠業主把綠電賣給再生能源售電業前,第一個問題往往是:綠電信託是什麼?
它是把電費等款項匯入銀行管理的信託專戶、由銀行照契約撥付,不走賣方帳戶的機制。
企業用戶和電廠業主對這套金流機制可能都不太熟,簽約前確認清楚比較有保障。
這篇整理綠電信託的法律架構、辦理銀行、申辦步驟與簽約前要確認的 4 件事。
綠電信託是什麼?
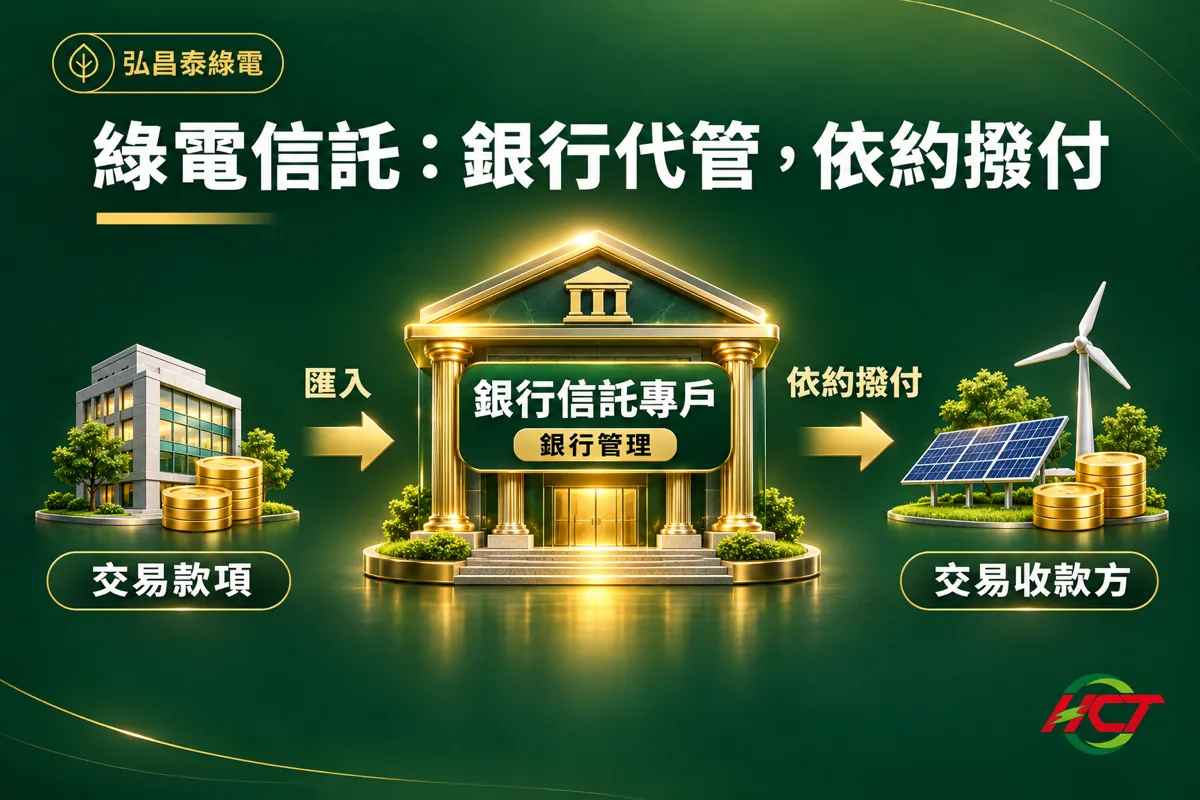
綠電信託(也稱綠電價金信託;銀行新聞稿寫「綠電交易信託」,合作金庫銀行稱「綠電交易價金信託」)是把綠電交易的電費等款項匯入銀行管理的信託專戶、由銀行依契約撥付的機制。
依《信託法》第 1 條:「稱信託者,謂委託人將財產權移轉或為其他處分,使受託人依信託本旨,為受益人之利益或為特定之目的,管理或處分信託財產之關係。」
白話說就是把錢交給銀行代管,銀行照契約把錢付出去。
依《再生能源發展條例》第 9 條第 4 項,再生能源發電設備所產生的電能,可以售予再生能源售電業;綠電信託就是在這個買賣交易中,管理電費等款項流向的機制。
有銀行列出的信託管理項目包括押標金、保證金、售電電費及儲能輔助服務價金收入;各銀行的信託範圍以各自的契約為準。
綠電信託架構:誰付錢、誰收錢?
綠電信託架構通常牽涉企業用戶、再生能源售電業、發電業者和銀行四方,錢的走向如下表:
| 角色 | 在綠電信託裡做什麼 | 依據 |
|---|---|---|
| 企業用戶 | 把購電款匯入信託專戶 | 玉山銀行新聞稿 |
| 再生能源售電業 | 和銀行簽信託合作,向發電業者買電、再轉售給企業用戶 | 富邦金控新聞中心、玉山銀行新聞稿 |
| 發電業者 | 由信託專戶依契約撥款收電費 | 玉山銀行新聞稿 |
| 銀行 | 管理信託專戶、依契約撥款;有銀行另依用戶付款紀錄做風險管控 | 富邦金控新聞中心 |
信託法定義的 3 個角色
依《信託法》第 1 條,信託涉及委託人、受託人和受益人三個角色,銀行在信託關係裡是受託人,負責管理信託財產。
哪一方當委託人、哪一方當受益人,依各信託契約約定,不同銀行的案例可能有所不同。
綠電交易為什麼要用信託?
信託專戶裡的錢依法和銀行自有財產分開,款項只能照契約用途撥付,買賣雙方不必直接把錢交給對方保管;依《信託法》第 24 條第 1 項:「受託人應將信託財產與其自有財產及其他信託財產分別管理。信託財產為金錢者,得以分別記帳方式為之。」
銀行新聞稿也表示,專款專用可降低交易風險。
1. 信託財產和銀行自有財產分開
依《信託法》第 11 條:「受託人破產時,信託財產不屬於其破產財團。」
即使受託銀行出現財務問題,信託財產也不會被納入銀行的破產資產。
此外,依《信託法》第 35 條第 1 項,受託人原則上不得將信託財產轉為自有財產,或在信託財產上設定或取得權利。
2. 信託財產原則上不得強制執行
依《信託法》第 12 條第 1 項:「對信託財產不得強制執行。但基於信託前存在於該財產之權利、因處理信託事務所生之權利或其他法律另有規定者,不在此限。」
這表示信託財產原則上受到保護,但並非毫無例外;信託成立之前就存在於該財產的權利、因處理信託事務產生的權利,或其他法律另有規定的情形,仍可執行。
綠電信託怎麼做?
從談定購售電契約到由銀行撥款給電廠,大致有以下 4 個步驟,實際順序依售電業與銀行的契約為準:
步驟 1:買賣雙方談定購售電契約
買賣雙方先協議綠電購售合約,約定電量、價格與交付條件。
步驟 2:售電業和銀行簽信託契約
依《信託法》第 2 條,信託除法律另有規定外,要以契約或遺囑成立;銀行公開的案例多由售電業和銀行簽訂信託契約。
信託契約約定款項範圍、撥款條件與各方權利義務。
步驟 3:企業把電費匯入信託專戶
購電款由企業用戶匯入銀行管理的信託專戶,不直接進售電業帳戶。
帳戶由銀行獨立管理、專款專用。
步驟 4:銀行依契約撥款給電廠
銀行依信託契約約定,將電費撥付給發電業者。
撥款的條件與時間點,以各信託契約約定為準。
綠電信託平台有哪些銀行?
「綠電信託平台」是銀行對這項服務的稱呼,「綠電交易信託平台」一詞出自永豐銀行新聞稿,不是政府設立的平台;以下是本文查到、在官網新聞稿公開辦理綠電信託的銀行:
| 銀行 | 新聞稿日期 | 新聞稿寫到的內容 |
|---|---|---|
| 玉山銀行 | 2024 年 5 月 16 日 | 購電款先匯入信託專戶,再依契約撥付給發電業者 |
| 台北富邦銀行 | 2024 年 6 月 19 日 | 與再生能源售電業詮實能源簽約,北富銀首筆綠電交易信託;依用戶付款紀錄做風險管控 |
| 永豐銀行 | 2024 年 7 月 3 日 / 2026 年 1 月 29 日 | 信託管理押標金、保證金與售電電費;截至 2025 年底攜手 37 家售電業者(銀行自述) |
| 合作金庫銀行 | 2024 年 10 月 14 日 | 與怡和綠電超商簽「綠電交易價金信託」;結合第三方單位查核信託業務 |
名單只列本文查到官網新聞稿的銀行,不代表全部;合作家數為銀行自述。
綠電信託要確認哪些事?
整理綠電信託注意事項,簽約前可以確認下面 4 件事:
1. 信託專戶管哪些款項
各銀行的信託管理範圍不同,有銀行列出的項目包括押標金、保證金、售電電費及儲能輔助服務價金收入。
詳細範圍以各銀行的信託契約為準,簽約前建議確認清楚。
2. 撥款條件寫在契約哪裡
依《信託法》第 1 條,受託人依信託本旨管理信託財產,撥款的前提、條件與時間點均由信託契約約定。
簽約時要仔細確認撥款觸發條件是什麼,避免對撥款時程有錯誤預期。
3. 有沒有第三方查核
有銀行的新聞稿標示結合第三方單位進行信託業務查核;合作金庫銀行新聞稿提到這樣的設計可保障交易透明度與價金安全性、降低綠電交易風險。
是否有第三方查核、由哪個單位執行,以各銀行的合作安排為準,不是每筆信託都有。
4. 售電業有沒有執照
信託只管電費等款項的金流;售電業本身是否持有合法執照,要另外查詢能源署的名單。
確認過再生能源售電業名單有這家售電業,再進入後續簽約流程比較穩。
結論:電費進信託專戶,依契約撥款
綠電信託的邏輯是:電費等款項由銀行代管,依契約撥付,資金不走賣方帳戶。
這套機制的法律基礎來自《信託法》,信託財產依法和銀行自有財產分開,原則上不受受託人財務問題影響。
各銀行承做的信託範圍與撥款條件,依各自的信託契約為準,詳情直接向銀行或售電業確認。
信託管的是金流;售電業本身是否合法,要另查能源署的再生能源售電業名單。
弘昌泰是能源署名單中的再生能源售電業,提供綠電交易媒合服務,有需要可以先免費諮詢。
更多綠電資訊
- 賣電給售電業會被騙嗎?電廠業主轉供前必查的 6 個警訊與查證方法
- 台中賣電找誰?太陽能案場賣台電或售電業、多久收錢一次看
- 綠電轉供是什麼?了解申請流程、費用到直供差異
- 綠電憑證是什麼?台灣申請流程、制度差異與企業 ESG 應用說明
- 綠電是什麼?買綠電划算嗎?2026 綠電成本試算:多付多少、能換到什麼一次看懂
綠電信託常見問題 FAQ
Q1:綠電信託和一般銀行帳戶有什麼不同?
一般帳戶的錢歸帳戶持有人所有,存在哪個機構就受那個機構的財務狀況影響。
信託專戶不同:依《信託法》第 24 條第 1 項,信託財產應與受託人自有財產分別管理;第 11 條也規定,受託人破產時,信託財產不屬於其破產財團,不會因為銀行出問題而被納入一般資產。
此外,款項只能按契約約定的用途撥付,專款專用是核心特性。
Q2:綠電信託是誰去跟銀行簽約?
依目前公開的銀行案例,多由再生能源售電業和銀行簽訂信託契約。
依《信託法》第 2 條,信託除法律另有規定外,要以契約或遺囑成立,各方角色與權利義務以契約約定為準。
企業用戶和發電業者是否直接參與簽約,依各銀行的安排而定。
Q3:受託銀行破產,信託財產會受影響嗎?
不會納入破產財團。
依《信託法》第 11 條:「受託人破產時,信託財產不屬於其破產財團。」
信託財產的結構和一般帳戶不同,即使受託銀行出現財務問題,信託財產依法和銀行自有財產分開,不受其破產程序影響。
需要注意的是,信託本身無法保證企業一定付款或售電業一定履約,它管的是金流的安全性。
Q4:綠電信託要付多少費用?
費用依各銀行與售電業的信託契約約定,本文查到的銀行新聞稿都沒有寫具體費用或費率。
如需了解實際費用,建議直接向辦理銀行或售電業詢問,簽約前也應確認費用由哪一方承擔。
Q5:綠電信託平台和再生能源憑證平台一樣嗎?
不一樣。
綠電交易信託平台由銀行設立,負責管理買賣雙方的金流,確保電費等款項依信託契約撥付。
再生能源憑證中心的平台則依《再生能源電力及憑證媒合服務作業程序》,提供再生能源電力及憑證的供需資訊,以競標方式協助買賣雙方成立交易,買賣雙方再依媒合結果簽約;兩者用途不同。
Q6:綠電價金信託和綠電信託一樣嗎?
實質一樣。
兩個詞都是指把電費等款項交付信託的機制,名稱因各銀行稱呼不同而有差異:合作金庫銀行稱為「綠電交易價金信託」,玉山銀行和永豐銀行的新聞稿則用「綠電信託」「綠電交易信託」。
實際使用的名稱,以各銀行的信託契約用語為準。
Q7:哪些電廠可以把綠電賣給售電業?
依《再生能源發展條例》第 9 條第 4 項,再生能源發電設備所產生的電能,除依電業法直供、轉供、自用及售予再生能源售電業外,應由公用售電業躉購。
經濟部能源署公告的 2023 年 12 月 14 日經濟部函釋,也讓第二型、第三型自用發電設備的電能可以賣給再生能源售電業。
實際條件依設備種類與相關法規而定,可向售電業詢問。